


La OCDE y Bruselas todavía quieren que los bancos elijan a los ‘ganadores climáticos’
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) se está arriesgando a provocar la ira de Estados Unidos al seguir adelante con iniciativas de finanzas verdes pese a que Washington está poniendo fin al Net Zero, señala Tilak Doshi. Su nuevo informe sobre regulación climática lleva por todas partes las huellas de Bruselas.

Source: Shutterstock
Tilak Doshi
19 de septiembe de 2026
La OCDE ha publicado un informe de 88 páginas, financiado por la Unión Europea (UE) y elaborado en cooperación con la Comisión Europea, que establece un marco para la evaluación de riesgos de los compromisos de Net Zero del De Nederlandsche Bank (DNB), el banco central neerlandés. Lleva el sello de aprobación de la OCDE, pero Bruselas lo pagó y Bruselas lo redactó conjuntamente; un acuerdo extraño, dado que entre los propios miembros de la OCDE se encuentra el Departamento del Tesoro de Estados Unidos, que ha pasado los últimos 18 meses diciéndoles al Fondo Monetario Internacional (FMI) y al Banco Mundial que abandonen precisamente este tipo de trabajo y vuelvan a centrarse en mandatos más limitados y tradicionales. Las burocracias existen para producir informes y, evidentemente, eso es lo que obtenemos, sin importar cuánto hayan cambiado ya los vientos políticos que soplan a su alrededor.
El momento difícilmente podría ser peor para la premisa subyacente del estudio. La narrativa del alarmismo climático que ha sustentado 15 años de activismo en favor de las ‘finanzas verdes’ se está desmoronando a plena vista. El comité científico que desarrolla escenarios para el próximo informe de evaluación del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) ha retirado la RCP8.5 y su sucesora, la SSP5-8.5 —la llamativa trayectoria de emisiones de ‘seguir como siempre’ que proporcionó la base estadística para una generación de titulares apocalípticos—, calificándola de poco plausible. En respuesta a las exigencias de la administración Trump, el directorio del Banco Mundial votó a finales de junio para retirar su objetivo de destinar el 45% de los préstamos a proyectos con beneficios climáticos colaterales. El mes pasado sostuve en estas páginas que el Banco Central Europeo (BCE) y el Banco de Inglaterra siguen redoblando sus esfuerzos en materia de regulación climática mientras las finanzas verdes se derrumban a su alrededor. También sostuve en julio que todo el entramado del alarmismo está ahora inmerso en una desesperada acción de retaguardia para salvar una narrativa que los datos ya no respaldan. En medio de estas ruinas aparece la OCDE, entregando al banco central neerlandés un manual de 88 páginas sobre cómo mantener la fe.
Hay algo casi pintoresco en la participación de la OCDE en todo esto. La organización cuenta entre sus miembros a Estados Unidos, que se ha retirado del Acuerdo de París y ha presionado a los bancos multilaterales de desarrollo para que abandonen sus objetivos de financiamiento climático. No resulta evidente que Washington haya dado su aprobación a que su propio club publique un manual de 88 páginas que instruye a un banco central europeo sobre cómo afianzar los criterios climáticos en la supervisión bancaria. Pero la OCDE funciona como una secretaría técnica y, cuando la Comisión Europea paga la factura y es coautora de los términos de referencia, su sello de aprobación deja de ser tanto una muestra de acuerdo internacional como una forma conveniente de hacer pasar una preferencia política de Bruselas a través de una institución aparentemente neutral.
Un estudio en busca de un problema
Si dejamos de lado el lenguaje técnico de las métricas de intensidad de emisiones físicas y los marcos de divulgación, la propia descripción que hace el estudio de su propósito deja al descubierto sus intenciones. El estudio existe para ayudar al DNB a evaluar los riesgos legales y reputacionales que surgen cuando los objetivos declarados de descarbonización de un banco no avanzan al mismo ritmo que aquello a lo que se había comprometido. Cabe señalar que lo que se gestiona como riesgo aquí no es la solvencia de los bancos neerlandeses, ni la estabilidad del sistema de pagos, ni nada que se parezca a una preocupación prudencial convencional. Es el riesgo de que un banco no cumpla un compromiso climático voluntario que, en primer lugar, fue presionado a asumir; una presión que, por cierto, provino en gran medida del mismo aparato de Bruselas que acaba de encargar un estudio sobre cómo supervisarlo.
Las emisiones directas del propio sector financiero —el diésel de los automóviles de empresa de los gerentes de sucursales, las calderas de gas que calientan las oficinas centrales— son insignificantes, un error de redondeo frente a las emisiones de una acería o una aerolínea. Por tanto, el objetivo de todo este ejercicio no es la reducida huella ambiental de los bancos, sino la composición de sus carteras de préstamos: qué sectores reciben financiamiento barato y cuáles se quedan sin capital o deben pagar una prima, independientemente de su solvencia según las condiciones comerciales ordinarias. Eso no es regulación prudencial. Es política industrial aplicada por la puerta trasera de la supervisión bancaria, con la ventaja adicional, desde el punto de vista de Bruselas, de que nunca tiene que pasar por un órgano legislativo ni enfrentarse a los votantes, quienes podrían darse cuenta de que su hipoteca o préstamo para pequeñas empresas se ha encarecido porque se ha inducido a su banco a racionar el crédito destinado a sectores ‘contaminantes’.
Lo que las 88 densas páginas sobre los mecanismos de presentación de informes de emisiones nunca se detienen a preguntar es si los compromisos de Net Zero que se defienden con tanto detalle son, en sí mismos, duraderos. El principal mandato verde de la Comisión Europea —la prohibición efectiva de nuevos automóviles con motor de combustión a partir de 2035— fue discretamente desmantelado en diciembre, y Bruselas prepara un régimen más flexible que mantendrá los vehículos híbridos y algunos motores de combustión en circulación hasta bien entrada la década de 2040, después de una presión sostenida por parte de los fabricantes de automóviles y Berlín. Mientras tanto, las empresas de servicios públicos alemanas informaron de un aumento de la generación eléctrica a partir del carbón durante 2025, mientras el parque eólico del país registraba un desempeño inferior al esperado. Si los compromisos que sustentan todo el marco de seguimiento ya están siendo renegociados por los mismos gobiernos que los asumieron, una metodología de evaluación de riesgos diseñada para garantizar el cumplimiento de esos compromisos queda prácticamente obsoleta.
Net Zero como verdadero compromiso prudencial
Existe un nombre para lo que ocurre cuando el riesgo ‘prudencial’ se redefine de modo que la descarbonización, en lugar de los intereses pecuniarios de accionistas y depositantes, se convierte en el criterio con el que se juzga el comportamiento de un banco. El profesor John Cochrane, de la Institución Hoover de Stanford, lo expresó claramente en una declaración ante el Senado hace algunos años: permitir que los reguladores inclinen el terreno de juego financiero a favor de empresas consideradas ‘verdes’ destruye la imparcialidad que la regulación financiera debería garantizar entre regiones, sectores e industrias. Una vez que un banco central o sus asesores empiezan a tratar un compromiso político controvertido y de varias décadas de duración como principio rector de la ‘prudencia’, han abandonado el terreno de la estabilidad financiera para entrar en el terreno de elegir ganadores; precisamente la politización del proceso de asignación de capital que el capitalismo liberal clásico, impulsado por los accionistas, fue diseñado para evitar.
Esta no es una ambición nueva; simplemente se niega a desaparecer. Fue Mark Carney, entonces gobernador del Banco de Inglaterra y recién bautizado como banquero central ‘estrella de rock’ por la BBC, quien puso en marcha buena parte de esta maquinaria. En su Conferencia Reith de 2020, instó a los bancos centrales a dotar a los accionistas de herramientas para imponer sus convicciones morales a los directivos de las empresas, un mandato que va mucho más allá de las atribuciones legales de cualquier banco central. La Alianza Financiera de Glasgow para el Net Zero que Carney creó ha entrado desde entonces en una retirada visible. Su Alianza Bancaria para el Net Zero, que en otro momento presumía de contar con más de un centenar de bancos miembros y decenas de billones de dólares en activos, votó en octubre pasado poner fin por completo a sus operaciones, después de que JP Morgan, Goldman Sachs, Citi, HSBC, Barclays y UBS se retiraran en lugar de exponerse a posibles responsabilidades en materia de legislación antimonopolio y deberes fiduciarios en sus respectivos países. Sin embargo, el estudio que ahora asesora al DNB continúa como si nada de esto hubiera ocurrido, tratando los compromisos de Net Zero como una estrella fija que debe orientar la navegación del riesgo prudencial, en lugar de considerarlos como los compromisos frágiles y políticamente contingentes que realmente son.
El contraste con lo que está ocurriendo al otro lado del Atlántico difícilmente podría ser más marcado. El secretario del Tesoro de Estados Unidos, Scott Bessent, ha dicho al FMI y al Banco Mundial, de manera tajante, que la ‘expansión de funciones ha desviado a estas instituciones de su rumbo’, y ha sostenido que ambos deberían volver a sus mandatos fundamentales de estabilidad macroeconómica y desarrollo económico, en lugar de extenderse hacia amplias agendas climáticas y sociales. El directorio del Banco Mundial, sometido a esa presión junto con una coalición de accionistas que incluía a Rusia y Arabia Saudita, retiró debidamente su objetivo de destinar el 45% de los préstamos al financiamiento climático a finales de junio. Independientemente de lo que se piense de la coalición que lo produjo, la dirección que están tomando las instituciones de Bretton Woods se aleja ahora inequívocamente de incorporar objetivos climáticos al núcleo del negocio financiero. La Comisión Europea, al financiar un estudio de la OCDE para ayudar a un banco central nacional a hacer exactamente aquello que Washington acaba de decir a las instituciones multilaterales que dejen de hacer, está nadando con fuerza contra esa corriente y, de manera reveladora, lo hace a través de un organismo técnico intergubernamental en lugar de mediante legislación aprobada por un Parlamento Europeo elegido.
La realidad del 80% que Bruselas no quiere ver
Todo esto ocurre frente a una realidad física que ninguna reingeniería de la regulación prudencial puede hacer desaparecer. El petróleo, el carbón y el gas natural juntos todavía suministran alrededor de cuatro quintas partes de la energía primaria mundial, una proporción que apenas ha variado a pesar de dos décadas de subsidios y mandatos. La revisión estadística más reciente de la industria energética encontró que la participación de los combustibles fósiles en el suministro mundial de energía es incluso mayor, y que los tres combustibles alcanzaron nuevos máximos absolutos en 2025. La energía eólica y solar están creciendo, al menos allí donde el cansancio frente a los subsidios aún no se ha instalado por completo, pero constituyen una pequeña fracción de la generación eléctrica que crece sobre una base de combustibles fósiles en expansión, no en sustitución de ella. Este es el sistema energético que calienta los hogares neerlandeses, transporta las mercancías de los Países Bajos y mantiene en funcionamiento sus fábricas; los mismos sectores ‘contaminantes’ que una metodología financiada por la UE pretende ahora que los bancos neerlandeses traten como pasivos prudenciales en potencia.
El estudio desarrolla métricas de intensidad física de las emisiones para supervisar los préstamos destinados a sectores con altas emisiones de carbono, precisamente en el momento en que los mandatos de descarbonización de la Comisión están siendo cada vez más cuestionados por el sólido desempeño de los partidos populistas y nacionalistas en toda la UE. Se está construyendo una arquitectura regulatoria destinada a penalizar a los bancos por financiar a la industria ‘contaminante’, al mismo tiempo que se produce un repliegue político respecto de los mismos compromisos que esa arquitectura pretende hacer cumplir.
Nada de esto pretende negar que las instituciones financieras afronten riesgos reales que vale la pena supervisar: riesgo crediticio, riesgo de liquidez o el riesgo de que el modelo de negocio de un prestatario quede obsoleto por razones comerciales perfectamente ordinarias. Lo que hace el estudio del DNB es algo diferente. Presenta como un ejercicio técnico de supervisión prudencial una preferencia política por reasignar capital lejos de las fuentes de energía que suministran cuatro quintas partes de las necesidades mundiales, protegiendo así de todo escrutinio una decisión política cuestionable. Como he sostenido en otro lugar, una vez que el complejo industrial de los criterios ESG ya no pudo ganar el debate en el mercado —en medio de salidas de fondos, un rendimiento inferior al esperado y un número creciente de litigios relacionados con el deber fiduciario—, se replegó hacia la maquinaria regulatoria de los bancos centrales y los supervisores financieros, donde los mismos objetivos podían perseguirse con mucha menos fricción democrática.
Tenemos planes para sus ahorros…
El estudio de la OCDE es una pieza de una plataforma más amplia. La Unión de Ahorros e Inversiones de la Comisión Europea, adoptada en marzo de 2025, parte de la observación de que alrededor del 70% de los ahorros de los hogares de la UE, por un valor aproximado de 10 billones de euros, se encuentran en depósitos bancarios ordinarios en lugar de estar en los mercados de capitales. La carta de misión de la presidenta de la Comisión, Ursula von der Leyen, al comisario encargado del proyecto fue explícita sobre el propósito: «desbloquear la considerable cantidad de inversión privada» necesaria para las transiciones verde, digital y social. El mecanismo que se está debatiendo no es la imposición obligatoria —nadie está proponiendo (¿todavía?) confiscar los depósitos—, sino una combinación de incentivos fiscales, nuevos productos de ahorro paneuropeos y supervisión centralizada diseñada para ‘inducir’ a los ciudadanos comunes a trasladar sus ahorros de las cuentas bancarias donde actualmente se encuentran hacia instrumentos alineados con las prioridades estratégicas de Bruselas, un cambio que permitiría a los responsables políticos determinar, en última instancia, hacia dónde fluye la riqueza de los hogares.
Es el mismo impulso que produjo el estudio del DNB, aplicado un nivel más abajo en el sistema financiero. Si la cartera de préstamos de un banco debe orientarse para alejarla de prestatarios ‘contaminantes’ bajo pretextos prudenciales, ¿por qué no hacer lo mismo con los depósitos que financian esos préstamos? Una vez que los ahorros se redirigen hacia productos de los mercados de capitales que incorporan las prioridades verdes, digital y de defensa que Bruselas ya ha elegido, la cuestión de qué industrias reciben financiamiento queda resuelta mucho antes de que las preferencias reales de cada ahorrador entren en juego.
Gran Bretaña, pese al Brexit, está siguiendo exactamente el mismo modelo. El Acuerdo de Mansion House de Rachel Reeves, firmado en mayo de 2025, compromete a 17 de los mayores proveedores de pensiones laborales del país, que administran la mayor parte de los activos de los planes de pensiones de contribución definida de Gran Bretaña, a destinar al menos el 10% de los fondos predeterminados a mercados privados para 2030, con al menos un 5% destinado a activos del Reino Unido. La propia exministra de Hacienda ha presentado estos fondos como una forma de liberar dinero para «infraestructuras, energía limpia y nuevas empresas innovadoras». Por ahora, el acuerdo es voluntario, pero el Tesoro ha mantenido facultades de reserva para imponer objetivos de asignación obligatorios si los proveedores no cumplen por iniciativa propia. La propia Reeves se negó expresamente a descartar la posibilidad de imponerlos. Los administradores de fondos de pensiones están obligados por el deber fiduciario a actuar en el mejor interés económico de sus afiliados. Que un gobierno se reserve el derecho de anular ese criterio en favor de sus propias prioridades industriales y climáticas constituye, en esencia, la filial londinense del mismo proyecto que se está llevando a cabo en Bruselas y Ámsterdam.
Ya se trate de un marco de evaluación de riesgos de un banco central que orienta los préstamos bancarios, de una estrategia de Bruselas que orienta los ahorros de los hogares o de un acuerdo de Whitehall que orienta las opciones predeterminadas de las pensiones, el patrón se repite. El capital que, de otro modo, sería asignado según criterios comerciales por bancos, ahorradores y administradores fiduciarios es ‘inducido’ —y se mantiene la posibilidad de imponer su asignación— hacia sectores que los gobiernos y sus organismos asesores ya han decidido que son virtuosos. Se trata de una nivelación desigual del terreno de juego que ocurre gradualmente. Primero las carteras de préstamos de los bancos, luego los ahorros de los depositantes y después los fondos de jubilación de los pensionistas; cada paso desplaza recursos reales lejos de los combustibles que todavía suministran cuatro quintas partes de la energía mundial y los dirige hacia las industrias que Bruselas y Westminster han decidido privilegiar.
Los bancos centrales y los organismos técnicos que los asesoran tienen el deber de garantizar una moneda sólida, la estabilidad financiera y un terreno de juego equilibrado en el que el capital fluya hacia su uso más productivo, según el criterio de los ahorradores y accionistas, no según el de funcionarios de Bruselas que trabajan con una hoja de cálculo de sectores aprobados. Una institución que comienza a tratar compromisos de descarbonización voluntarios, tambaleantes y políticamente controvertidos como la variable fundamental de la ‘prudencia’ ya ha abandonado esa función. Al banco central neerlandés le convendría archivar este informe en el lugar donde ahora se encuentran tantos de sus predecesores: en un estante, junto a las proyecciones retiradas de la RCP8.5. Tanto Bruselas como Westminster harían bien en dejar los ahorros de los hogares y las opciones predeterminadas de los fondos de pensiones en manos de los ahorradores y administradores fiduciarios, ya que es su dinero, mientras la economía real, que todavía obtiene cuatro quintas partes de su energía de los combustibles que los planificadores quisieran excluir del sistema bancario, continúa con la tarea de mantener las luces encendidas.
Este artículo se reproduce de Tilak’s Substack y fue publicado originalmente en el Daily Sceptic el 8 de septiembre de 2026..
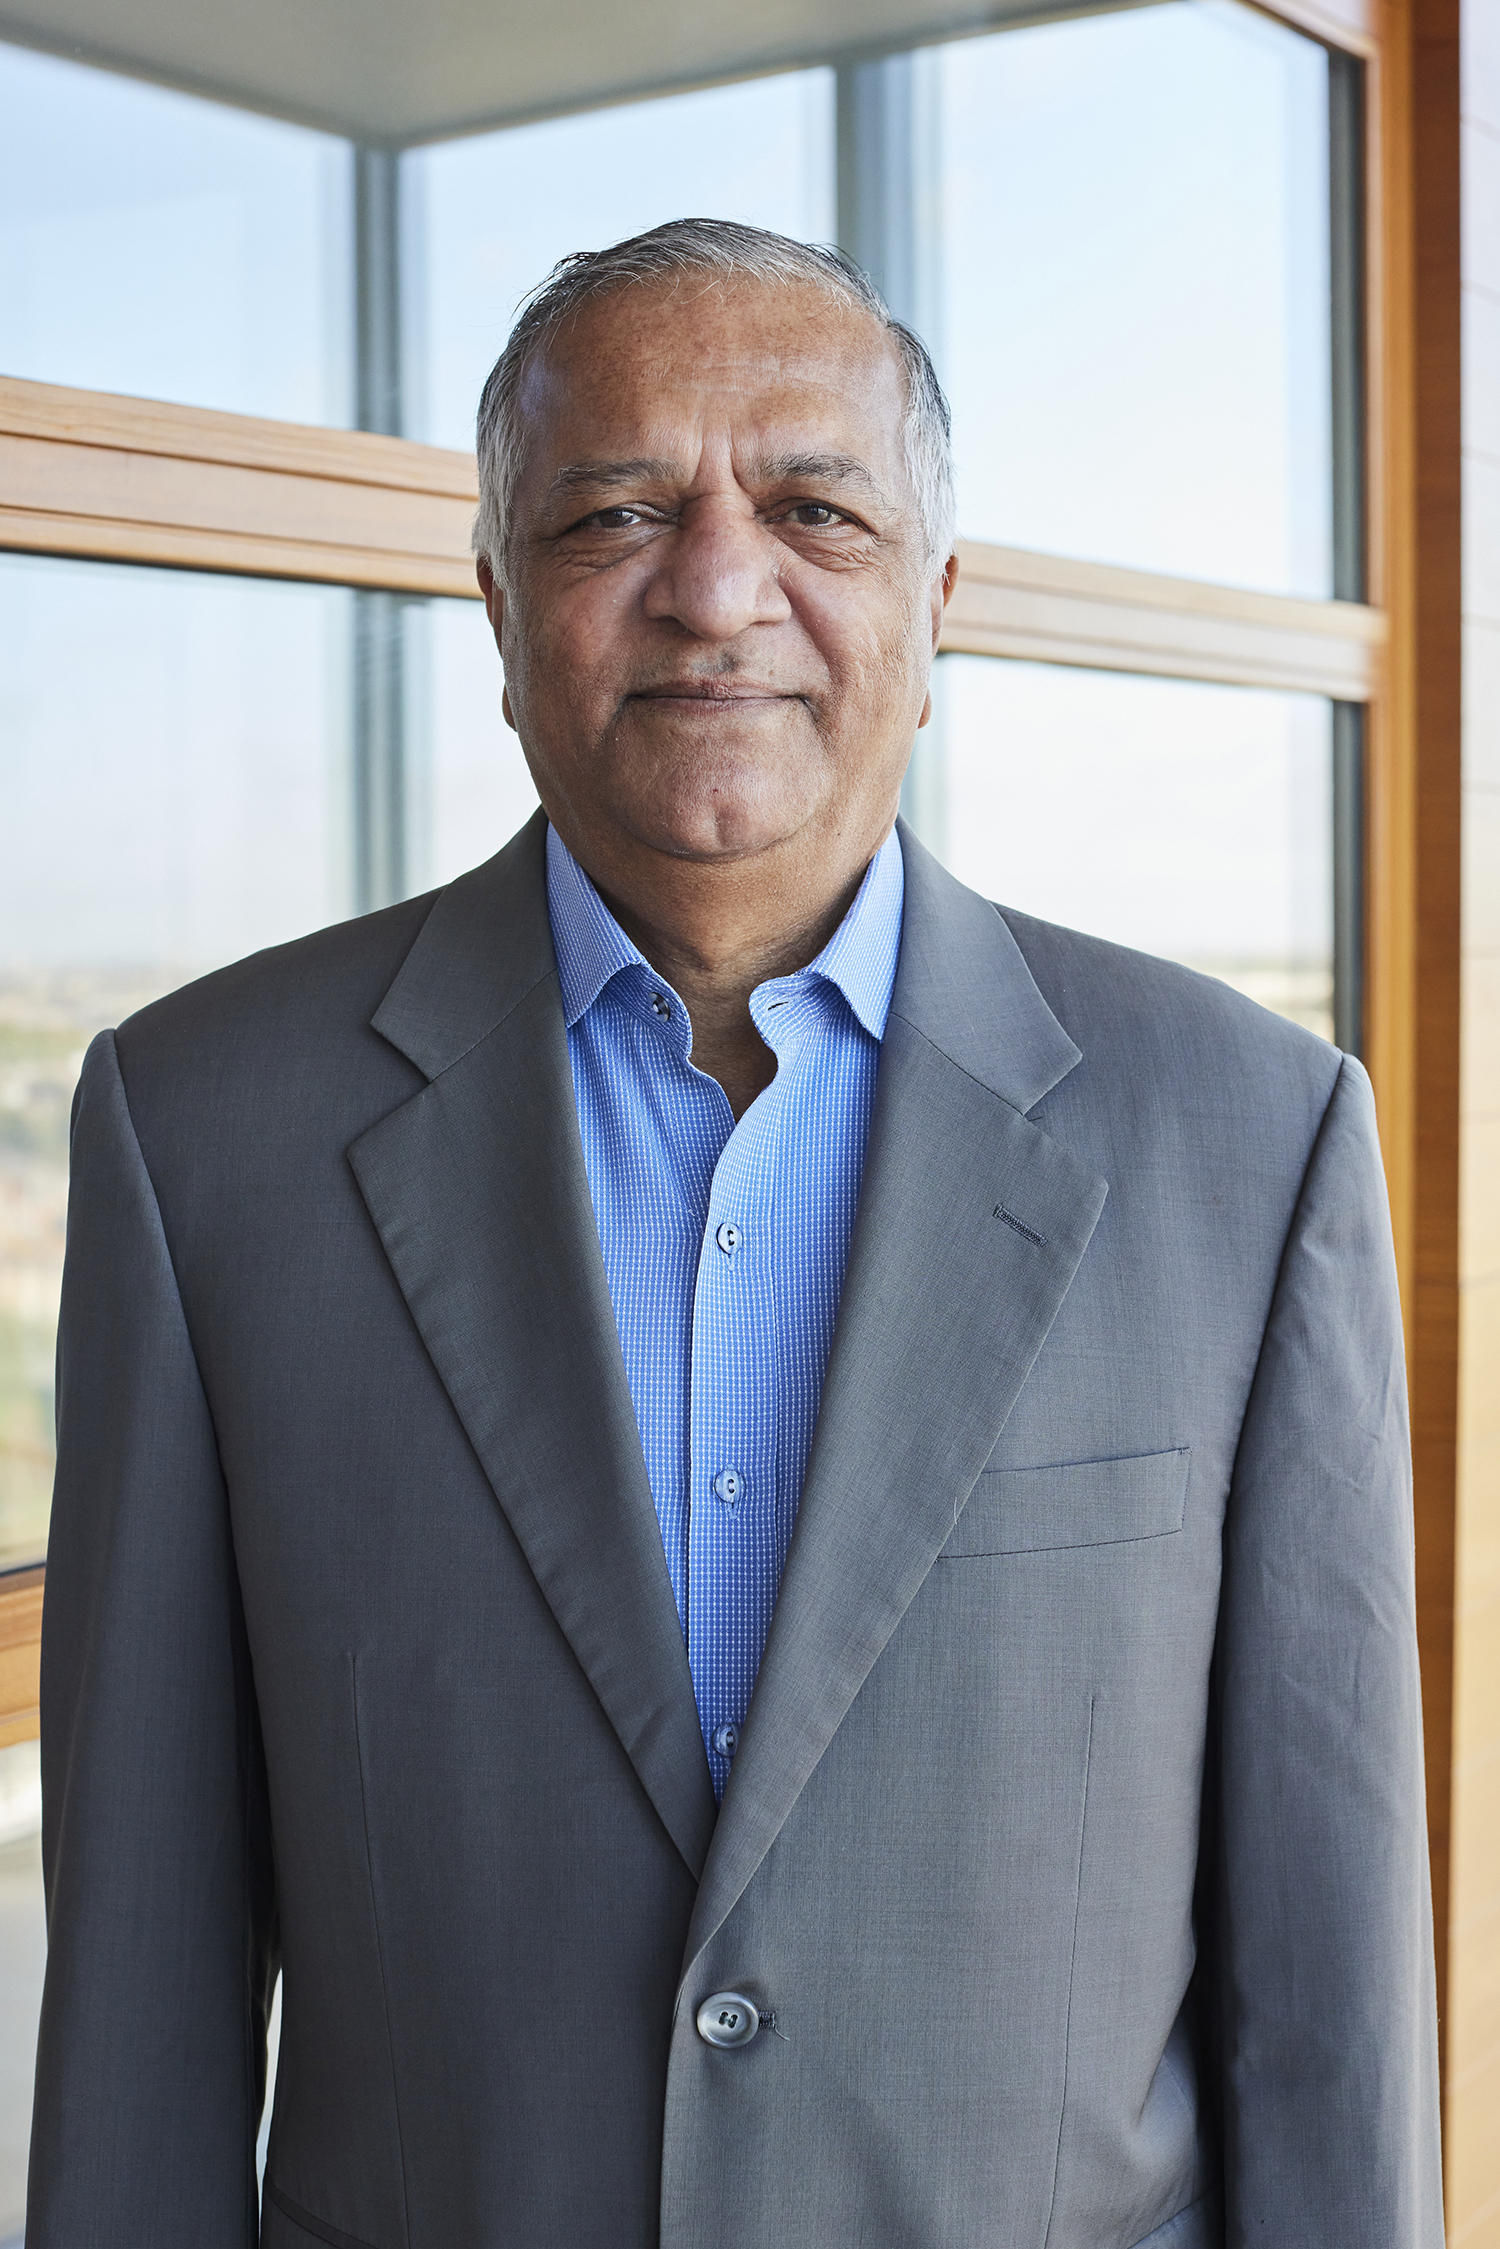
Dr Tilak K. Doshi
El Dr. Tilak K. Doshi es editor de Energía de Daily Sceptic. Es economista, miembro de la CO2 Coalition y antiguo colaborador de Forbes. Síguelo en Substack y en X.
El artículo que acaba de leer ha sido posible gracias a nuestros donantes
Cada día, Clintel publica artículos sobre clima, energía y ciencia. También traducimos y compartimos análisis internacionales en varios idiomas, producimos vídeos, publicamos informes y organizamos conferencias y eventos en todo el mundo.
No recibimos financiación gubernamental y dependemos por completo del apoyo de nuestros donantes. Su contribución nos ayuda a promover la investigación independiente y a contribuir a un debate más abierto y equilibrado sobre cuestiones relacionadas con el clima y la energía.
¿Le gustaría apoyar nuestro trabajo? Elija la opción que mejor se adapte a usted:
- Hágase Amigo de Clintel: apóyenos con una contribución anual
- Realice una donación periódica: proporcione apoyo continuo y ayúdenos a planificar el futuro
- Realice una donación única: toda contribución cuenta
Gracias por su apoyo.
more news
Prince William is Wrong: Sweeping Climate Action Will Only Harm People
Prince William is behind the curve when it comes to climate change. He is also very misinformed about the history of European and global wildfire occurrences, says Linnea Lueken.
OECD and Brussels Still Want Banks to Pick ‘Climate Winners’
The OECD is risking US wrath by pushing ahead with green finance initiatives despite Washington calling time on Net Zero, says Tilak Doshi. Its new report on climate regulation has Brussels’s fingerprints all over it.
Trump tells US power plants to emit as much CO2 as they want
The EPA (Environmental Protection Agency) has announced that they will scrap the limits set for ‘climate pollution’ from US power plants. Jo Nova thinks that the mission creep of bureaucrats may finally be coming to an end: Slaying the Bureaucratic Blob.
The post La OCDE y Bruselas todavía quieren que los bancos elijan a los ‘ganadores climáticos’ appeared first on Clintel.
Please consider helping!
Awake Freedom TV On Roku is Broken! 🙂
I could no longer maintain the costs on my own, so I moved the off of a dedicated server which was needed for the TV platform to work. On top of that, I want to build an app Awake Freedom TV app, for mobile phones. We need your help to first resurrect our TV channel, and then build the mobile app. In order to do that, I need a minimum of 800/month on subscription payments. Please help anyway you can with the form below.

Leave A Comment